Domain jobs-now.de kaufen?
Wir ziehen mit dem Projekt
jobs-now.de um.
Sind Sie am Kauf der Domain
jobs-now.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jobs-now.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
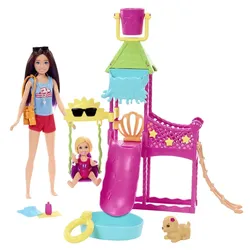
Barbie Erste Jobs Wasserpark SpielsetMit den Barbie Skipper Erste Jobs Puppen und Spielsets können Kinder gemeinsam mit Barbies Schwester im Teenageralter die Arbeitswelt entdecken. Inspiriert vom Film Skipper and the Big Babysitting Adventure“ erweitert die Skipper-Puppe in diesem Spielset ihren Lebenslauf mit einem Job im Wasserpark. Mehrere Spielbereiche und funktionierende Elemente, wie z. B. eine echte Wasserrutsche, beflügeln die Vorstellungskraft für Rollenspiele in der Arbeitswelt. Mehr als fünf Zubehörteile zum Geschichtenerzählen helfen der Skipper-Puppe dabei, den Spaß und die Sicherheit der Kinder-Kundenpuppe zu gewährleisten. Die Puppen können nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.38,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
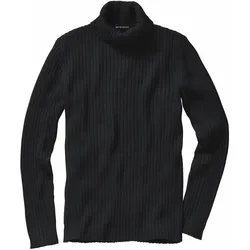
Mey & Edlich Mr. Jobs-Rolli Schwarz 54Begleiter für Lebenswerke. Als ein paar Geniale aus dem Silicon Valley die Welt verändern, tun sie es nicht im Anzug. Sondern im Rollkragenpullover mit Jeans und Sneakern. Das ist smart und wird zum Symbol für Understatement. Rund dreißig Jahre später ist ein hohes Maß an Qualität immer noch ausschlaggebend für einen schlichten Rolli. Dieser wird in Italien aus feiner Wolle mit einem Schuss Synthetik gestrickt.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Beer, Mareike: Inklusion im BerufseinstiegInklusion im Berufseinstieg , Gatekeeping am Übergang Schule-Berufsausbildung aus Sicht von Auszubildenden mit Lernbeeinträchtigungen , > , Erscheinungsjahr: 20250320, Titel der Reihe: Teilhabe an Beruf und Arbeit - Interdisziplinäre Forschungsbeiträge zu Benachteiligungen und Behinderungen##, Autoren: Beer, Mareike, Seitenzahl/Blattzahl: 516, Abbildungen: 23 Abbildungen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Inklusion; Berufseinstieg; Gatekeeping; Übergang Schule-Berufsausbildung; Auszubildenden; Lernbeeinträchtigungen, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Inklusion~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Sonderpädagogik: Lernschwierigkeiten, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 867, Produktform: Kartoniert,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Mr. Jobs-Rolli - 50Begleiter für Lebenswerke. Als ein paar Geniale aus dem Silicon Valley die Welt verändern, tun sie es nicht im Anzug. Sondern im Rollkragenpullover mit Jeans und Sneakern. Das ist smart und wird zum Symbol für Understatement. Rund dreißig Jahre später ist ein hohes Maß an Qualität immer noch ausschlaggebend für einen schlichten Rolli. Dieser wird in Italien aus feiner Wolle mit einem Schuss Synthetik gestrickt.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Barbie Erste Jobs Wasserpark SpielsetMit den Barbie Skipper Erste Jobs Puppen und Spielsets können Kinder gemeinsam mit Barbies Schwester im Teenageralter die Arbeitswelt entdecken. Inspiriert vom Film Skipper and the Big Babysitting Adventure“ erweitert die Skipper-Puppe in diesem Spielset ihren Lebenslauf mit einem Job im Wasserpark. Mehrere Spielbereiche und funktionierende Elemente, wie z. B. eine echte Wasserrutsche, beflügeln die Vorstellungskraft für Rollenspiele in der Arbeitswelt. Mehr als fünf Zubehörteile zum Geschichtenerzählen helfen der Skipper-Puppe dabei, den Spaß und die Sicherheit der Kinder-Kundenpuppe zu gewährleisten. Die Puppen können nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.38,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Mey & Edlich Mr. Jobs-Rolli Schwarz 54Begleiter für Lebenswerke. Als ein paar Geniale aus dem Silicon Valley die Welt verändern, tun sie es nicht im Anzug. Sondern im Rollkragenpullover mit Jeans und Sneakern. Das ist smart und wird zum Symbol für Understatement. Rund dreißig Jahre später ist ein hohes Maß an Qualität immer noch ausschlaggebend für einen schlichten Rolli. Dieser wird in Italien aus feiner Wolle mit einem Schuss Synthetik gestrickt.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Beer, Mareike: Inklusion im BerufseinstiegInklusion im Berufseinstieg , Gatekeeping am Übergang Schule-Berufsausbildung aus Sicht von Auszubildenden mit Lernbeeinträchtigungen , > , Erscheinungsjahr: 20250320, Titel der Reihe: Teilhabe an Beruf und Arbeit - Interdisziplinäre Forschungsbeiträge zu Benachteiligungen und Behinderungen##, Autoren: Beer, Mareike, Seitenzahl/Blattzahl: 516, Abbildungen: 23 Abbildungen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Inklusion; Berufseinstieg; Gatekeeping; Übergang Schule-Berufsausbildung; Auszubildenden; Lernbeeinträchtigungen, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Inklusion~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Sonderpädagogik: Lernschwierigkeiten, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 867, Produktform: Kartoniert,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hermanns, Stefan: Berufseinstieg Polizei - das PraxishandbuchBerufseinstieg Polizei - das Praxishandbuch , Kompetent und verständlich beantwortet dieser Ratgeber die wichtigsten Fragen beim Start einer Polizeikarriere: Was ist das Besondere am Polizeiberuf? Wie wird man Polizist / Polizistin? Wie funktioniert das mit der Besoldung, der Pension und den Versicherungen? Und wie plane ich die nächsten Karriereschritte? Geeignet für alle 16 Landespolizeien, die Bundespolizei und das Bundeskriminalamt! ¿ Die Berufswahl: Vor- und Nachteile des "Traumjobs" Polizei, Tätigkeitsbereiche der Schutzpolizei und Kriminalpolizei, Rechte und Pflichten, Hintergrundinfos zu allen deutschen Polizeien ... ¿ Der Berufseinstieg: Bewerbung, Einstellungsverfahren, Ausbildungs- und Studienablauf, Unterkunft und Verpflegung, Praktika auf den Dienststellen ... ¿ Finanzen und Versicherungen: Besoldung und Zulagen, Beihilfe und Heilfürsorge, Absicherung im Alter ... ¿ Der Berufsalltag: Schichtdienst, Uniformen, Sport, kostenloses Bahnfahren, Mitnahme der Dienstwaffe ... ¿ Die Karriereplanung: Weiterbildung, Laufbahnaufstieg, Versetzung, Entlassung aus dem Polizeidienst ... ¿ Und vieles mehr! , Armaturenbretter > Innenausstattung , Erscheinungsjahr: 20240223, Produktform: Kartoniert, Autoren: Hermanns, Stefan, Seitenzahl/Blattzahl: 236, Keyword: 2. Qualifikationsebene; 3. Qualifikationsebene; Ausbildung; Auswahlverfahren; BKA; Beamte; Beamter; Beamtin; Beihilfe; Bereitschaftspolizei; Besoldung; Bewerbung; Bundeskriminalamt; Bundespolizei; Disziplinarrecht; Duales Studium; EAV; Eignungsauswahlverfahren; Einstellungstest; Heilfürsorge; Kriminalpolizei; LKA; Landespolizei; Laufbahnabschnitt; Laufbahnabschnitt 1; Laufbahnabschnitt 2; Laufbahngruppe; Laufbahngruppe 2; Laufbahngruppe 3; Pension; Polizei; Polizei Baden-Württemberg; Polizei Bayern; Polizei Berlin; Polizei Brandenburg; Polizei Bremen; Polizei Hamburg; Polizei Hessen; Polizei Mecklenburg-Vorpommern; Polizei NRW; Polizei Niedersachsen; Polizei Nordrhein-Westfalen, Fachschema: Beruf / Karriere~Karriere, Warengruppe: TB/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 209, Breite: 146, Höhe: 16, Gewicht: 376, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mr. Jobs-Rolli - 46Begleiter für Lebenswerke. Als ein paar Geniale aus dem Silicon Valley die Welt verändern, tun sie es nicht im Anzug. Sondern im Rollkragenpullover mit Jeans und Sneakern. Das ist smart und wird zum Symbol für Understatement. Rund dreißig Jahre später ist ein hohes Maß an Qualität immer noch ausschlaggebend für einen schlichten Rolli. Dieser wird in Italien aus feiner Wolle mit einem Schuss Synthetik gestrickt.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.